

Ferienhaus Versicherungen - der optimale & sichere Schutz mit Allgefahrendeckung
Als spezialisierter Versicherungsmakler bieten wir auch exklusive Sonderkonzepte von Versicherungen für das nicht ständig bewohnte Ferienhaus, Wochenendhaus, Bungalow, Datsche, Chalet, Gartenhaus, Laube und bieten individuell zusammstellbare Versicherungspakete aus Wohngebäudeversicherung, Hausratversicherung, Glasbruchversicherung und Grundstücks-Haftpflichtversicherung an, welche man nicht auf Vergleichsportalen wie Check24, Tarifcheck.de, Preisvergleich.de, Verivox oder ähnliche findet.
Welche Erfahrungen Kunden von CampingAssec bisher gemacht haben, kann man hier nachlesen.
Mit speziellen Versicherungskonzepten mit Allgefahrenschutz bieten wir somit besten und preiswerten Versicherungsschutz von Objekten / Gebäuden, dem Hausrat sowie für Glasbruch und eine Haftpflichtversicherung für das gesamte Feriengrundstück in Deutschland und vielen weiteren Ländern wie Dänemark, Finnland, Frankreich, Griechenland (außer Zypern), Irland, Italien & Sardinien, Kroatien, Luxemburg, Malta, Niederlande, Norwegen, Österreich, Portugal, Schweden, Slowenien, Spanien & Mallorca, Tschechien und Ungarn.
Ferienhaus in Deutschland
Mit dieser kombinierten Wohngebäude- und Hausratdeckung ist Ihr Wochenendhaus / Bungalow / Cottages / Datsche oder Ferienhaus und der Hausrat gegen die häufigsten Gefahren des Alltags geschützt.
bereits für 8,16 € / Monat
Ferienhaus im Ausland
Umfangreicher Neuwertschutz mit Allgefahrendeckung für das Ferienhaus und / oder Hausrat in 19 Ländern in Europa wie Deutschland, Niederlande, Frankreich, Mallorca, Spanien, Portugal, Italien,
bereits für 21,67 € / Monat
Ferien- & Vermietwohnung
Mit unserem Sonderkonzept ist der Hausrat / das Inventar der selbst genutzen Ferienwohnung oder möbiliert vermieteten Wohnung / Ferienwohnung gegen fast alle Gefahren geschützt.
bereits für 7,14 € / Monat
Die Vorteile der Ferienhausversicherungen mit Allgefahrendeckung von CampingAssec
Wie jedes Haus oder Wohnung ist das Ferienhaus sowie der Hausrat / das Inventar vielseitigen Risiken ausgesetzt, wie zum Beispiel Feuer, Blitzschlag, Überspannung, Leitungswasser, Frost, Sturm, Hagel, Schneedruck, Überschwemmung oder Einbruch / Einbruchdiebstahl nebst Vandalismus und kann dementsprechend auch dieselben Schäden erfahren.
✴️ wir versichern das nicht ständig bewohnte Ferienhaus / Wochendendhaus und bei Bedarf auch den Hausrat im Paket
✴️ wir versichern Ferienhäuser bis zu einem Alter von 50 Jahren (ältere Objekte wenn umfangreich saniert)
✴️ versichert sind auch feste Vor- oder Anbauten, Terrassen & Überdachungen, Carports, Nebengebäude, Grundstückszubehör
✴️ je nach Produkt können die Objekte auch ganzjährig genutzt oder auch vermietet oder beruflich genutzt werden
✴️ versichert sind nach einem Schaden auch die Kosten für Auf- & Wegräumen, Abbruch, Entsorgung, Abtransport, Lagerung uvm.
✴️ versichert sind auch Fahrräder sowie Surf- und Sportgeräte, Kanus, Schlauchboote, Ruderboote und Motoren
Durch die Allgefahrendeckung bieten wir Versicherungspakete, welche jedem Vergleich standhalten und dies zu einer sehr fairen Prämie.
Die von uns angebotenen Ferienhausversicherungen können für Grundstücke in Deutschland abgeschlossen werden.
Mit der "Ferienhauspolice von "HISCOX SA" aber auch für Objekte oder Ferienwohnungen in
Unsere angebotenen Ferienhaus-Versicherungen bieten Schutz für folgende 4 Bereiche:
1. Versicherungsschutz für das Objekt
Versicherbar sind folgende Objekte:
nicht ständig genutzte Objekte bis Alter 50 Jahre (älter auf Anfrage), wie
Ferienhaus, Bungalow, Datsche, Gartenhaus, Chalet
Weiterhin sind auf dem Grundstück mitversichert:
- fester Vo- oder Anbau, Markisen, Terrassen & Überdachungen
- Schutzdach, SAT-Anlage, Solar- & Photovoltaikanlage
- Carport, Gartenhaus / Geräteschuppen
- weitere Grundstücksbestandteile wie Mauern, Tore
bei Beschädigungen durch z.B. folgende Gefahren:
- Feuer (Brand, Blitzschlag, Explosion), Überspannung
- Sturm ab Windstärke 8
- Hagel
- Leitungswasser & Frost
- Elementarschäden (Überschwemmung, Erdbeben, Schneedruck)
- Diebstahl und Raub oder der Versuch
- Einbruch und dadurch entstandene Folgeschäden
2. Versicherungsschutz für Inventar & Hausrat
Versichert sind folgendes Inventar und Hausrat:
Loses Inventar wie Möbel, Teppiche, Geschirr, Bestuhlung, Antennen
elektrische / elektronische Geräte, wie Kameras / Laptops / Tablets
Weiterhin sind mitversichert:
- Fahrräder im und außerhalb vom Objekt
- Krankenfahrstühle, Rasenmäher, Go-Karts
- Surfgeräte, Kanus, Schlauch-, Falt- oder Ruderboote inkl. Motoren
- Wertsachen und Bargeld bis bestimmte Grenzen
bei Beschädigungen durch z.B. folgende Gefahren:
- Feuer (Brand, Blitzschlag, Explosion, Überspannung)
- Sturm ab Windstärke 8 & Hagel
- Leitungswasser- & Frostschäden
- Diebstahl & Raub des gesamten Objektes
- Einbruchdiebstahl & sowie Raub
- Vandalismus nach einem Einbruch
- Elementarschäden (Überschwemmung, Erdbeben, Schneedruck)
3. Versicherungsschutz für Verglasungen
Versichert sind unabhängig von der Einzelgröße:
- alle Objektverglasungen
- alle Mobiliarverglasungen
- Kochflächen aus Glas
Versichert sind alle fertig eingesetzte oder montierte (auch künstlerisch bearbeitete) Glasscheiben, Platten und Spiegel aus Glas oder Kunststoff.
4. Grundstückshaftpflicht (optional)
Versichert sind Schäden gegenüber Dritten bei:
- Personen-, Sach- und Vermögensschäden
- mind. bis 5.000.000 Euro je Schaden
- inkl. Prüfung der Haftung und ggfs die Abwehr der Ansprüche
Versichert ist die gesetzliche Haftpflicht, die durch den Besitz eines Objektes inkl. eigenen oder gepachteten Grundstücks entstehen.
5. Im Rahmen der Premium-Versicherung mit "HVS" folgende optionale Leistungspakete:
- die gesetzliche Haftpflicht aus der Vermietung des Objektes bis zu 5.000.000,- Euro pauschal für Personen-, Sach- und Vermögensschäden
Was kostet eine Ferienhausversicherung?
Die Kosten der Ferienhausversicherung sind je nach Anbieter und Leistungsumfang sehr unterschiedlich und variieren stark.
Der genaue Preis hängt natürlich dem Wert der Immobilie und des Hausrats, vom Versicherungsumfang und etwaigen Zusatzleistungen ab.
Bei guten und soliden Produkten mit Rundumschutz beginnen die Versicherungsprämie für kleine Ferienhäuser bereits ab ca. 100 pro Jahr.
Womöglich müssen bestimmte Leistungen oder Kosten auch optional hinzugebucht werden.
Bei höherwertigen Immobilien können die Prämien natürlich auch zwischen 500 bis 1.000 Euro pro Jahr liegen.
Preisfaktoren können dabei sein:
-
der Wert der Ferienimmobilie inkl. An- und Zubauten nebst Grundstücksbestandteilen sowie des ständigen Hausrats im Ferienhaus
- Alter und Bausführung vom Ferienhaus und vor allem, ob es sich um eine harte oder weiche Dachung (Reet, Schilf, Rohr) handelt
-
die Höhe der versicherten Summen und der Umfang des gewählten Versicherungsschutzes
-
die Höhe der gewählten oder vom Anbieter festgelegten Selbstbeteiligungen im Schadensfall
-
bei einigen Anbietern auch der Standort des Ferienhauses
Welche Werte sollten bei der Ferienhausversicherung berücksichtigt werden?
Bei der Berechnung der Versicherungssumme sollte der aktuelle Wiederaufbauwert einbezogen werden von:
1. der Wert vom Ferienhaus inkl. An- und Zubauten und Sonderausstattungen
2. der von Wert von Nebenobjekten & eigenen Grundstückbestandteilen (Terassen, Überdachungen, Geräteschuppen, Zäune)
3. der Wert vom ständigen Hausrat & Inventar vor Ort (Möbel, Elektrogeräte, Kleidung, Kücheninventar, Gartengeräte, Spielzeug uvm)
Zahlt die Ferienhausversicherung auch im Schadensfall?
Viele Ferienhausbesitzer fragen sich meist erst im Ernstfall, ob ihre Ferienhausversicherung auch wirklich zahlt.
Weit verbreitet ist ja immer noch der Gedanke und das Vorurteil: „Ach Versicherungen, wenn man sie mal braucht, dann zahlen diese doch eh nicht“.
Die gute Nachricht: Bei korrekt gewähltem Tarif und Produkt sind zahlreiche typische Schäden abgesichert.
Entscheidend sind jedoch auch die Ursache, der Umfang des Schadens und natürlich die Versicherungsbedingungen.
Um diesen Vorurteil vorzubeugen und da es dazu leider vom „GDV - Gesamtverband der Versicherungswirtschaft“ oder der „BaFin - Bundesanstalt für Finanzdienstleistungsaufsicht“ keine offiziellen Zahlen gibt, haben wir uns die Schadenszahlen von unseren Kunden bei den Partnergesellschaften einmal angeschaut und tragen hier die Zahlen der letzten Jahre zusammen:
Insgesamt wurden bisher 1950 Schäden gemeldet und bisher Schadenszahlungen in Höhe von insgesamt 3.836.300 Euro ausgezahlt.
Hinweise zu den Ferienhausversicherungen mit Allgefahrenschutz von CampingAssec
Bei den von CampingAssec angebotenen Ferienhausversicherungen gibt es einige Unterschiede zu den Annahmen von den zu versichernden Objekten, den Nebenobjekten und den versicherten Leistungen, Kosten und Gefahren und möchten demzufolge noch folgende Hinweise geben.
Diese Objekte versichern wir im Rahmen der Ferienhausversicherung:
Mir den von CampingAssec angebotenen Ferienhausversicherungen können folgende Objekte abgesichert werden:
- Ferienhaus, Wochenendhaus, Gartenhaus, Bungalow, Datsche, Cottages, Chalet
- welche sich in Deutschland befinden
- welche sich auf einem Gelände eines Campingplatzes, Mobilheimplatzes, Ferienparks, Kleingartenvereins oder auch einem privaten Grundstück befinden
- welche fest mit dem Erdboden verbunden sind, z.B. mit einem Fundament
- welche nicht älter als 50 Jahre sind oder saniert wurden
Das ist zusätzlich versichert:
Neben den o.g. Hauptobjekten sind bei den Ferienhausversicherungen mitversichert:
- am Objekt angebrachte Markisen sowie Terrassen nebst Überdachungen
- Nebengebäude wie Gerätehütten, Werkzeughütten, Gewächshäuser, Carports, Pergolas
- Antennen- und SAT-Anlagen
- Photovoltaik- oder Solaranlagen
- sonstige Grundstücksbestandteile wie Mauern, Tore, Außenanlagen
Hinweise zu Gegenständen im Freien:
Bei manchen Ferienhausversicherungen sind Gegenstände im Freien nicht versichert.
Bei unserer exklusiven Ferienhaushaus-Versicherung mit Allgefahrendeckung mit unserem Partner "HVS" besteht über das "erweiterte Diebstahlpaket" auch Versicherungsschutz durch den einfachen Diebstahl auf dem Grundstück für z.B. Bekleidung, Wäsche, Gartenmöbel, Fahrräder, Skulpturen und Wäschespinnen bis 3.000 €.
Sonstige Grundstücksbestandteile wie Mauern, Tore und Außenanlagen des Grundstückes sind ebenfalls entweder mitversichert oder kann optional eingeschlossen werden.
Hinweis zur richtigen Wahl der Höhe der Versicherungssummen:
Versicherungssumme fürs Objekt, Nebenobjekte, den Hausrat, das Inventar und bewegliche Sachen.
Man sollte alle Werte des Objektes sowie die Werte (falls vorhanden) vom der Terrasse nebst Überdachung, dem Schutzdach, dem Gartenhaus, dem Geräteschuppen, Carport, der SAT Anlage und weiterem Gebäude- oder Grundstückszubehör in Betracht ziehen.
Beim Inventar sollte man alle Werte für des Hausrates und des Inventar in Betracht ziehen, wie Möbel, Bestuhlung, Teppiche, Vorhänge, Bekleidung, Geschirr, elektrische und elektronische Geräte, Markisen, Antennenanlagen, selbstfahrende Krankenfahrstühle, Rasenmäher, Go-Karts, Kanus, Ruder-, Falt- und Schlauchboote einschließlich ihrer Motoren sowie Surf- und Kitesurfgeräte, Fall- und Gleitschirme sowie nicht motorisierte Flugdrachen.
Zu beachten gilt, dass auch etwaige weitere Kosten wie Aufräumungs-, Abbruch-, Bewegungs-, Entsorgungskosten mitversichert sind, welche unter die vereinbarte Höchstentschädigung fallen.
>> Wählen Sie daher die Entschädigungshöchstsumme nicht zu gering.
Unsere unverbindliche Empfehlung lautet:
Je 10 qm Wohn- und Nutzfläche sollten bei normaler Bauausführung mind. 20.000 € gewählt werden zuzüglich die Summe fürs Inventar.
Hinweis zu den versicherten Kosten im Rahmen der angebotenen Ferienhaus-Versicherungen:
Je nach Produkt sind bei den von CampingAssec angebotenen Ferienhausversicherungen unterschiedliche Kosten im Schadensfall mitversichert – siehe auch unseren Vergleich der Ferienhausversicherungen.
Hinweis zu Einbruchdiebstahlschäden im Rahmen der angebotenen Ferienhaus-Versicherungen:
Alle von CampingAssec angebotene Ferienhausversicherungen bieten Schutz bei Einbruchdiebstahl sowie Raub und Vandalismus im Zuge eines Einbruchdiebstahls und deren Folgeschäden. Dies bedeutet, dass auch Beschädigungen am Objekt infolge des Einbruchs über die Hausratdeckung mitversichert sind. Kalkulieren Sie deshalb bitte die Versicherungssumme nicht zu knapp.
Der einfache Vandalismus wie z.B. Graffitischäden ist jedoch nicht versichert.
Hinweis zu Schäden durch Elementargefahren im Rahmen der angebotenen Ferienhaus-Versicherungen:
Als Elementargefahren gelten Erdbeben, Erdrutsche, Erdsenkungen, Lawinen, Rückstau, Schneedruck, Überschwemmungen und Vulkanausbrüche.
Bei unserer exklusiven Wochenendhaus-Premium-Versicherung mit Allgefahrendeckung mit "HVS sind diese Elementargefahren eingeschlossen. Bitte beachten Sie aber die spezifischen Regelungen, da nicht in jedem Gebiet die kompletten Elementargefahren versichert sind und richten nach den so genannten ZÜRS-Zonen. Diese Regelungen finden Sie dann als besonderen Hinweis in dem von „HVS“ erstellten Versicherungsschein.
Sintflut, Sturmflut und Deichbruch gehören nicht zu den klassischen Elementargefahren und sind daher nicht versichert.
Hinweis zur Selbstbeteiligung / Selbstbehalt im Schadenfall:
Bei der Wochenendhaus-Premium-Versicherung gilt KEIN genereller Selbstbehalt vereinbart, außer bei den Elementargefahren von 10%, mind. 500 €, max. 5.000 €
Bei der Wochenendhaus-Spezial-Versicherung gilt ein Selbstbehalt von 300 € je Schaden durch Sturm oder Hagel vereinbart.
Bei der Wochenendhaus-Kompakt-Versicherung gilt ein genereller Selbstbehalt von 150 € je Schaden vereinbart.
Hinweis zur Haftpflichtversicherung für das gesamte Grundstück:
Immer wieder kommt es leider zu Haftpflichtschäden auf bzw. durch das Ferienhaus oder Grundstück oder dem sonstigen Grundstückszubehör. Nicht immer kommt für den entstandenen Sachschaden bzw. Personenschaden beim Nachbarn eine private Haftpflichtversicherung dafür auf, sofern überhaupt eine Haftpflicht Versicherung vorhanden ist..
Mögliche Situationen sind denkbar, wodurch auf einem Standplatz das Objekt oder Nachbargebäude Ihrer umliegenden Nachbarn beschädigt bzw. vernichtet werden oder im schlimmsten Falle auch andere Person verletzt:
- das Ferienhaus brennt und das Feuer greift über
- die Gasleitung oder Dichtungen des Gasgrills sind beschädigt und dieser explodiert
- Gartenmöbel findet man durch Sturm im Objekt / Grundstück des Nachbarn wieder
Die Schadenersatzforderungen können enorm sein, denn der Gesetzgeber hat die Pflicht zum Schadenersatz klar im Bürgerlichen Gesetzbuch, §823 BGB geregelt:
"Wer vorsätzlich oder fahrlässig das Leben, den Körper, die Gesundheit, die Freiheit, das Eigentum oder ein sonstiges Recht eines anderen widerrechtlich verletzt, ist dem Anderen zum Ersatz des daraus entstehenden Schadens verpflichtet."
"Die Ersatzpflicht ist der Höhe nach sowie zeitlich unbegrenzt und man haftet mit gegenwärtigen und zukünftigen Einkommen / Vermögen und kann daher existenzbedrohliche Größenordnungen erreichen. Die Versicherungssumme der Haftpflichtversicherung sollte daher hoch genug gewählt werden."
Um bestehende Versicherungslücken von Besitzern eines Ferienhauses / Bungalows / Datsche gerade so gering wie möglich zu halten, bieten wir bei unserer exklusiven Ferienhausversicherungen eine zusätzliche Grundstückshaftpflichtversicherung als Ergänzung der Ferienhausversicherung an.
Wer ist Ansprechpartner zu den Ferienhausversicherungen mit Allgefahrenschutz von CampingAssec
Als „CampingAssec“ sind wir Spezialmakler für Dauercamping-, Mobilheim-, Wochenendhaus- und Ferienhausversicherungen und die von uns angebotenen Versicherungen sind zum Teil Sonderversicherungskonzepte unseres Versicherungsmaklerbetriebes und können demzufolge nur von uns angeboten werden. Nehmen Sie bitte daher während unserer Bürozeiten mit uns telefonisch Kontakt auf unter 03514706577oder nutzen unser >>> Kontaktformular.
Da wir größten Wert auf zufriedene Kunden sowie Transparenz und Service legen, ist es uns wichtig, dass vor Abschluss des Antrages alle Fragen geklärt sind.
Wer sind unsere Versicherungspartner?
Unsere Hauptpartner im Bereich der Ferienhausversicherung sind:
Die „HVS - Hamburger Versicherungs-Service AG“, „Oberösterreichische Versicherung“, „Basler Versicherungen“ und die "HISCOX SA - Niederlassung für Deutschland".
Die „HVS - Hamburger Versicherungs-Service AG“ ist seit 15 Jahren erfolgreich auf dem Markt mit speziellen Versicherungslösungen tätig und ist Teil der Carl Rieck – Unternehmensgruppe, einem Hamburger Traditionsunternehmen mit 170jähriger Firmengeschichte. Risikoträger / Versicherer ist ein Konsortium bestehend aus folgenden Gesellschaften: Allianz Versicherung, Alte Leipziger Versicherung, AXA Versicherung, ERGO Versicherung und Gothaer Versicherung.
Die „Oberösterreichische Versicherung“ ist eine traditionelle Versicherungsgesellschaft und blickt auf eine über 200 jährige Tradition zurück.
Die „Basler Versicherung“ ist eine traditionelle Versicherungsgesellschaften und blickt auf eine über 150-jährige Tradition zurück und ist Teil der schweizer Baloise Group.
Die "HISCOX SA" ist ein internationaler Spezialversicherer und blickt auf eine über 100-jährige Geschichte zurück und hat 30 Büros weltweit in 13 Ländern. Seit mehr als 20 Jahren ist "Hiscox" in Deutschland mit Büros in München, Köln, Hamburg und Frankfurt am Main tätig und arbeitet deutschlandweit nur mit ausgewählten Maklern zusammen.
Wer kann diese Versicherungen für das Ferienhaus abschließen?
Einen Antrag auf Versicherungsschutz können alle volljährigen Personen stellen, welche Ihren Haupt- bzw. Nebenwohnsitz mit Postanschrift in Deutschland haben.
Wie beantragt man eine Versicherung fürs Ferienhaus / Finca / Bungalow / Datsche oder Cottage?
Wir bieten Ihnen hierfür 2 Möglichkeiten:
Einfach und bequem am PC oder Laptop geht es natürlich mit unseren speziellen Onlineanträgen, welche wir für jedes Produkt bereithalten.
Nach Absendung des Onlineformulars erhalten Sie eine Antragseingangsbestätigung und nach Antragsbearbeitung eine Kopie des gestellten Antrages mit weiteren Informationen.
Alternativ können Sie sich auch einen Prospektantrag runterladen, ausfüllen und uns per Post, Fax oder Email zukommen lassen.
Sollte eine Emailadresse angegeben sein, erhalten Sie auch hier von uns eine Antragseingangsbestätigung.
In allen Fällen erhalten Sie innerhalb von nur wenigen Tagen ihren Versicherungsschein / Police zur beantragten Versicherung per eMail oder per Post.
Ist Versicherungsschutz für ein Ferienhaus auch außerhalb von Deutschland möglich?
FAQ - Häufige Fragen zur Ferienhaus-Versicherung
Der Schutz fürs Ferienhaus nebst Hausrat / Inventar / Inhalt
Für viele Menschen bedeutet ein Ferienhaus ein Gefühl von Freiheit, Unabhängigkeit und Lebensgefühl in Verbindung mit der Natur. Das Leben auf einem Feriengrundstück hat sich dabei in den vergangenen Jahrzehnten gewandelt und ist nicht mehr nur auf das Nötigste beschränkt.
Die Zahl der Besitzer einer Ferienimmobilie nimmt kontinuierlich zu. Gemäß einer Datenanalyse aus 01.2024 gibt es über 550.000 Ferienhäuser / Ferienwohnungen mit insgesamt 2,6 Millionen Betten allein in Deutschland.
Doch was ist bei der Ferienhaus-Versicherung für eine Ferienimmobilie besonders und wie sieht es mit dem Versicherungsschutz aus? Wir beleuchten die verschiedenen Aspekte der Versicherungsformen und Möglichkeiten und zeigen auf, worauf man besonders achten sollte.
Inhaltsverzeichnis:
-
Was genau ist eigentlich ein Ferienhaus und wie definiert es sich?
-
Warum ist eine Versicherung für ein Ferienhaus sinnvoll und wichtig?
-
Welche Nebengebäude sind im Rahmen einer Fereinhaus-Versicherung mitversichert?
-
Welche Kosten sind im Rahmen einer Ferienhausversicherung abgedeckt?
-
Kann man eine Ferienhausversicherung auch für eine Gartenlaube in einem Kleingarten abschließen?
-
Sonderfälle versichern wie: (zusätzlicher) feststehender Standwohnwagen mit oder ohne Dauerstandzelt
- Versicherungsvertrag zur Ferienhaus-Versicherung wurde gekündigt. Kann ich meine Ferienimmobilie trotzdem versichern?
Was genau ist eigentlich ein Ferienhaus / eine Ferienimmobilie und wie definiert es sich?
Beim Begriff "Ferienhaus" handelt es sich um eine Definition für die Nutzung der Immobilie. Alternativ wird ein Ferienhaus auch als Bungalow, Datsche oder Chalet bezeichnet.
Laut Duden wird ein Ferienhaus als "vorwiegend für den Aufenthalt am Wochenende genutztes, kleines Haus auf einem Grundstück am Stadtrand oder außerhalb der Stadt" beschrieben.
Laut Wikipedia heißt es: "...ein Ferienhaus ist eine Immobilie, die zur Erholung und Freizeitgestaltung hauptsächlich an den Wochenenden oder Ferien dient und nicht dauerhaft zu Wohnzwecken genutzt wird.
Ein Ferienhaus unterscheidet sich in erster Linie, im Gegensatz zu einer Gartenlaube bzw. Gartenhaus in einem Kleingarten, durch die Größe und durch ihre Ausstattung. Denn laut § 3 des Bundeskleingartengesetzes wie auch in Punkt 3.1 der Rahmenkleingartenordnung ist festgelegt, dass pro Garten eine Laube mit maximal 24 m² Grundfläche einschließlich überdachtem Freisitz zulässig ist. Bei der „Grundfläche“ handelt es sich um die Bodenfläche der Laube (Außenmaße) zuzüglich der Dachfläche des Freisitzes.
Diese Vorgaben gibt es meist nicht, wenn man ein Ferienhaus auf einem privaten Grundstück stehen hat.
Oft gibt eine Art Wohnzimmer, eine kleine Küche, eine Toilette und eine Schlafgelegenheit. Diese Merkmale ermöglichen eine - zumindest vorübergehende - Nutzung zum Wohnen. Auch fließendes Wasser und Anschlüsse an das öffentliche Strom- und Abwassernetz sind in der Regel vorhanden.
Ein Ferienhaus darf im Übrigen nicht als Erstwohnsitz genutzt werden, der Eigentümer / Besitzer muss seinen ständigen Wohnsitz anderswo haben.
Warum ist eine Versicherung für ein Ferienhaus sinnvoll und wichtig?
Unabhängig davon, ob Ferienhausbesitzer ein Haus ständig oder nur einige Wochen im Jahr bewohnen, sind diese Ferienimmobilien den gleichen Gefahren ausgesetzt wie ständig bewohnte Objekte wie zum Beispiel:
- Feuer, Brand, Blitzschlag, Explosion, Überspannung, Überschalldruck, Fahrzeuganprall
- Sturm ab Windstärke 8 / Hagel
- Leitungswasser und Rohrbruch durch Frost sowie Wassermehrverbrauch bei Rohrbruch
- Einbruchdiebstahl & Gebäudebeschädigungen / Vandalismus nach einem Einbruch
- einfacher Diebstahl von Sachen / Gegenständen im Freien am Risikoort
- einfacher Diebstahl von Fahrrädern
- Schneedruck / Schneelast
- Erdbeben, Erdsenkung, Erdrutsch
- Schäden durch Überschwemmung (je nach Lage des Standplatzes / Objektes)
- Glasbruchschäden am Objekt (auch für Kunststofffenster) sowie Mobiliar
weiterhin abhängig vom jeweiligen Produkt der Wochenendhaus-Versicherung auch:
- Schäden durch mut- oder böswillige Sachbeschädigungen
- Schäden an beweglichen Sachen im Freien durch Sturm oder Hagel
- Schäden an Grundstücksbestandteilen
- Schäden durch Tierbisse durch Nagetiere
- Kosten für umgestürzte Bäume & Neubepflanzung
- Schutz für Mietausfall, Schäden durch Mieter sowie gesetzliche Haftpflicht aus der Vermietung
und laut den Statistiken der Versicherungsgesellschaften stellen diese Immobilien sogar ein höheres Risiko dar und wird daher auch oft nicht angeboten, denn gerade bei Feuer- oder Wasserschäden, wird dieser Schaden meist erst später festgestellt und somit ist der Schaden dementsprechend auch Größer.
Hierbei sollte man die Angebote zur Ferienhausversicherung genau vergleichen, denn nicht alle Gesellschaften / Produkte bieten hierfür einen umfassenden Versicherungsschutz.
Denn sie schützt den Besitzer im Schadensfall vor hohen Kosten, die durch Aufräumarbeiten, Reparatur und Sanierung entstehen. Bei Wochenend- & Ferienhäusern, die nur gelegentlich bewohnt werden, kann ein Schaden lange unbemerkt bleiben und ein größeres Ausmaß annehmen – mit hohen Folgekosten. Hat der Besitzer keine Rücklagen, um das Ferienhaus instand zu setzen, muss er es womöglich unter Wert verkaufen. Dauert die Sanierung lang, fehlen ihm zusätzliche Einnahmen aus der Vermietung. Ferienhausbesitzer, die mit der Miete ihre Rente oder ihr Vermögen aufstocken, kommen dadurch in eine finanziell belastende Situation oder verlieren ihre Kapitalanlage.
Daher ist es natürlich ratsam, dass Eigentümer sich mit einer speziellen Wohngebäudeversicherung für Ferienhäuser absichern.
Achten Sie hierbei wirklich darauf, dass es sich NICHT um eine Wohngebäudeversicherung für ein ständig bewohntes Haus / Immobilie handelt, denn sonst können Sie im Schadensfall schnell den Versicherungsschutz verlieren, denn hier gehen die Versicherungsgesellschaften davon aus, dass das Haus / die Immobilie ständig bewohnt wird, sprich in der Regel bis 60 Tage, maximal bis zu drei Monaten nicht bewohnt wird. Klären Sie dies am besten Schriftlich mit der entsprechenden Gesellschaft.
Welche Nebengebäude sind im Rahmen einer Fereinhaus-Versicherung mitversichert?
Wie bei einer herkömmlichen Wohngebäudeversicherung können auch bei den Spezialversicherungen für ein Ferienhaus anfallende Nebengeäude oder Grundstücksbestandteile mit abgesichert sein, wie zum Beispiel:
-
Objektzubehör sowie An- und Zubauten,
-
mit dem Objekt fest verbundene feste Vorbauten, Terrassen nebst Überdachung, mit dem Objekt verbundene Markisen
-
SAT-Anlagen & Antennenanlagen
-
Solar- und / oder Photovoltaikanlagen
-
Nebengebäude / Nebenobjekte wie Carport, Terrassenüberdachung, Gartenhäuschen, Werkzeughütte, Geräteschuppen.
-
sonstige Grundstücksbestandteile wie Mauer, Tore, Zäune
Auch hier sollte man die Angebote zur Ferienhausversicherung genau vergleichen, denn nicht alle Gesellschaften / Produkte bieten hierfür einen umfassenden Versicherungsschutz.
Welche Kosten sind im Rahmen einer Fereinhausversicherung abgedeckt?
Wie bei einer herkömmlichen Wohngebäudeversicherung sind auch bei den Spezialversicherungen für eine Ferienimmobilie anfallende Kosten nach einem Schadensfalls abgesichert, wie zum Beispiel:
- die Kosten für die Wiederherstellung bzw. Reparatur.
- Aufräumungs-, Abbruch-, Bewegungs-, Entsorgungs- und Schutzkosten
- Bewegungs- und Schutzkosten zum Zweck der Wiederherstellung oder Wiederbeschaffung von versicherten Sachen
- Schadenabwendungs- oder Schadenminderungskosten
- Sachverständigenkosten
-
Transport- und Lagerkosten der versicherten Sachen, solange die Lagerung am Versicherungsort nicht möglich oder zumutbar ist
-
provisorische Maßnahmen nach einem Schadensfall
-
Schlossänderungen nach einem Einbruch
Auch hier sollte man die Angebote zur Ferienhausversicherung genau vergleichen, denn nicht alle Gesellschaften / Produkte bieten hierfür einen umfassenden Versicherungsschutz.
Im Rahmen unseres exklusiven Sonderproduktes mit unserem Partner "HVS" bieten wir aber auch noch weitergehende Absicherungen an, wie:
- Kosten für Dekontamination von Erdreich nach einem Versicherungsfall
- Aufräumungs- & Entsorgungskosten für durch Sturm oder Blitz umgestürzte Bäume und Kosten der Neubepflanzung
- Kosten für die Wiederbeschaffung von amtlichen Ausweispapieren nach einem Einbruch
- den Ausfall von Mieteinnahmen bei vermieteten Gebäuden
Kann man eine Ferienhaus-Versicherung auch für Immobilien mit Dächern aus Stroh, Reet, Schilf oder Holz abschließen?
Hierfür gibt es auch nur eine Handvoll von Versicherungsgesellschaften, welche mit dem "erhöhten" Risiko umgehen, denn nachgewiesen besteht bei solchen Immobilien ein viel höheres Risiko bei Feuer, zum Beispiel durch Blitzeinschlag.
Mit unserer exklusiven Premium-Versicherung mit unserem Partner "HVS" können wir aber auch Ferienhäuser versichern, wenn diese sich in Deutschland befinden und die Dächer mit Holz, Reet, Schilf, Stroh gedeckt sind.
Kann man eine Ferienhausversicherung auch für eine Gartenlaube in einem Kleingarten abschließen?
Ja, das ist bei unseren aufgeführten Sonderprodukten möglich und bietet sich besonders für Gartenlauben von Kleingärtnern / Schrebergärtnern ohne Vereinszugehörigkeit an.
Es gibt zwar auch weitere Anbieter / Gesellschaften, welche Schutz im Rahmen einer Kleingartenversicherung anbieten, aber dann ist auch Voraussetzung, dass man zumindest Mitglied im einem Kleingarten- / Schrebergartenverein oder Kleingartenkolonie ist.
Weiterhin ist aber der Versicherungsschutz schon sehr eingeschränkt, wie man am Beispiel der Kleingartenversicherung von Dialog unschwer erkennt.
Kann man ein Ferienhaus auch im Ausland versichern?
Befindet sich das Wochenendhaus / Ferienhaus im Ausland, haben Eigentümer die Wahl, ob sie die Immobilie bei einem deutschen oder einem ausländischen Anbieter versichern.
Wir empfehlen Ihnen, Ihre Auslandsimmobilie nach Möglichkeit bei einem deutschen Anbieter zu versichern vor allem, wenn Sie die Sprache nicht verhandlungssicher sprechen können und benötigen bei selbst einfachen Schadensfällen entweder einen Dolmetscher oder gar einen Rechtsanwalt im entsprechenden Land, dessen Kosten aber meist von deutschen Rechtschutzversicherungen (wenn überhaupt vorhanden) nicht getragen werden und dann verfügen Sie über eine Wochenendhaus- / Ferienhaus-Versicherung nach deutschem Recht und haben im Schadensfall einen deutschsprachigen Ansprechpartner.
Jedoch ist der Markt an Versicherern in Deutschland überschaubar, denn hier besteht die Besonderheit nach §1 Versicherungssteuergesetz, dass die Versicherungssteuer in dem Land abgeführt wird, wo sich die Immobilie befindet.
Ob das ausländische Ferienhaus eine deutsche Wohngebäudeversicherung erhalten kann, hängt davon ab, in welchen Ländern die Versicherung Schutz gewährt.
Schwieriger wird es, wenn die Immobilie außerhalb der o.g. Länder oder der EU liegt – in solchen Fällen ist meist eine Versicherung vor Ort erforderlich.
Sonderfälle versichern wie: Mobilheim, Tiny House, Minihaus, Modulhaus Wohncontainer, Bauwagen / Zirkuswagen
Kleine, transportable Wochenend- & Ferienhäuser, sogenannte Mobilheime, die entweder auf einer gemieteten Campingplatz-Parzelle oder auf einem eigenen Grundstück stehen, sind für den Besitzer oft ein preisgünstiger Ersatz für das eigene Ferienhaus. Doch auch wenn eine solche Unterkunft ähnlich wie ein kleines Haus mit Wohn- und Schlafzimmer, Küche und Sanitärräumen ausgestattet ist, gelten diese NICHT als Haus im Sinne der Wohngebäudeversicherungen.
Grund für diese Regelung ist, dass ein Mobilheim nicht fest mit dem Grundstück verbunden ist, sondern sich bei Bedarf flexibel an einen anderen Ort transportieren lässt.
Speziell für diese vielseitigen Objekte & Wohnlösungen bieten wir als Spezialmakler gleich mehrere exklusive Mobilheim-Versicherungspakete mit Allgefahrendeckung an und das für Mobilheime / mobile Objekte in 30 Ländern Europas.
Es sind dabei aber nicht nur das mobile Objekt wie feststehendes Mobilheim / Chalet, Tiny House, Wohncontainer, Bauwagen oder Standwohnwagen versichert, sondern auch das Dauerstandzelt / Ganzjahreszelt / feste Vorbau, das Nebengebäude, Schutzdach, der Fußboden und Sat-Anlage, der Hausrat / das Inventar und die bewegliche Sachen sowie die Verglasung des Objektes und Mobiliars.
Zum Vergleich der angebotenen Mobilheim-Versicherungen von CampingAssec.
Handelt es sich jedoch um ein weiteres privat genutztes Objekt, welches sich zusätzlich zum Wochenendhaus / Ferienhaus (Hauptobjekt) auf dem Grundstück befindet, hat man im Rahmen unserer exklusiven Premium-Fereinhausversicherung die Möglichkeit, dies als zusätzliches Objekt gegen geringen Zuschlag einzuschließen.
Man muss jedoch nur berücksichtigen, die gewünschte Gesamt-Versicherungssumme um den Wert für das mobile Objekt anzupassen.
Sonderfälle versichern wie: (zusätzlicher) feststehender Standwohnwagen mit oder ohne Dauerstandzelt
Für dauerhaft abgestellte Standwohnwagen nebst Dauerstandzelt oder festen Vorbau, die entweder auf einer gemieteten Campingplatz-Parzelle oder auf einem eigenen Grundstück stehen, sind für den Besitzer auch oft ein preisgünstiger Ersatz für das eigene Wochenendhaus / Ferienhaus.
Doch auch wenn eine solche Unterkunft ähnlich wie ein kleines Haus zum wohnen ausgestattet ist, gelten diese NICHT als Haus im Sinne der Wohngebäudeversicherungen.
Grund für diese Regelung ist, dass ein Standwohnwagen / Dauercamper wie ein Mobilheim nicht fest mit dem Grundstück verbunden ist, sondern sich bei Bedarf flexibel an einen anderen Ort transportieren lässt.
Speziell für diese vielseitigen Objekte & Wohnlösungen bieten wir als Spezial-Versicherungsmakler gleich mehrere exklusive Dauercamping-Versicherungen mit Allgefahrendeckung an und das für Standplätze in 30 Ländern Europas, auch wenn es sich dabei um ein privates Grundstück und kein offizieller Campingplatz oder Ferienpark handelt.
Es sind dabei aber nicht nur das mobile Objekt wie feststehender Wohnwagen nebst Dauerstandzelt oder festen Vorbau versichert, sondern auch das Nebengebäude, Wohnwagen-Schutzdach, der Fußboden und Sat-Anlage, der Hausrat / das Inventar und die bewegliche Sachen sowie die Verglasung des Objektes und Mobiliars.
Zum Vergleich der angebotenen Dauercamping-Versicherungen von CampingAssec.
Handelt es sich jedoch um ein privat genutzten Standwohnwagen OHNE Dauerstandzelt oder festen Vorbau, welcher sich zusätzlich zum Wochenendhaus / Ferienhaus (Hauptobjekt) auf dem Grundstück befindet, hat man im Rahmen unserer exklusiven Premium-Ferienhausversicherung die Möglichkeit, diesen als zusätzliches Objekt gegen geringen Zuschlag einzuschließen.
Man muss jedoch nur berücksichtigen, die gewünschte Gesamt-Versicherungssumme um den Wert für den Stand-Wohnwagen anzupassen.
Versicherungsvertrag zur Ferienhaus-Versicherung wurde gekündigt. Kann ich mein Ferienhaus trotzdem versichern?
Wenn der Versicherungsvertrag von Seiten Ihrer Versicherung gekündigt wurde, kommt es in erster Linie immer erstmal darauf an, warum der Vertrag gekündigt wurde.
Sei es wegen:
- Nichtzahlung der Prämie
- nach einem Schadensfall
- weil Sie das Wochenendhaus / Ferienahaus erworben haben, sprich nach Eigentumswechsel
Hier können wir dann individuell für Sie prüfen lassen, ob der Versicherungsschutz durch uns anderweitig möglich und fortgesetzt werden kann.
Einige Hinweise findet man bereits im Produktvergleich zur Ferienhausversicherung.
Für alle weitere Anfragen nutzen Sie unser Kontaktformular und beschreiben Sie bitte so genau wie möglich das Problem.
Unsere weiteren Produkthighlights
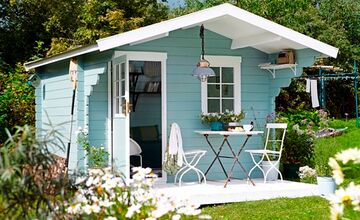
Gartenlaube / Kleingarten
Speziell für Kleingärtner und die Besitzer von Gartenlauben / Gartenhäusern bieten wir ein umfassendes Versicherungspaket mit Allgefahrendeckung an und somit optimalen Schutz für das Gartenhaus und den Hausrat.
bereits für 6,50 € / Monat
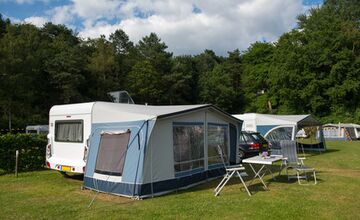
Standwohnwagen
Wir versichern bis zu 50 Jahre alte Standwohnwagen nebst Vorzelt / Vorbau / Zu- & Anbauten sowie Hausrat / Inventar von Standplätzen in 30 Ländern mit dem Rundumschutz im Komplettpaket
bereits ab 12,70 € / Monat.
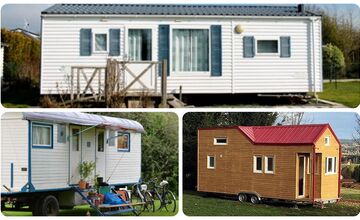
Mobilheim I Tiny House
Für Mobilheim, Tinyhouse, Bauwagen, Chalet bieten wir Schutz mit Allgefahrendeckung in Deutschland & 30 anderen Ländern wie Niederlande, Belgien, Frankreich, Spanien, Italien, Kroatien, Dänemark
bereits für 12,70 € / Monat
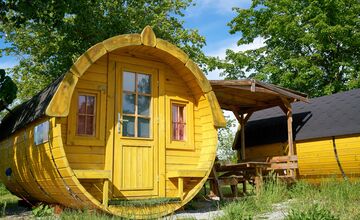
Campingfass / Schlaffass
Speziell für die Besitzer, Betreiber Vermieter von Campingfässern / Schlaffässern bieten wir ein umfassendes Versicherungspaket mit Allgefahrendeckung an und somit optimalen Schutz für das Campingfass und den Hausrat.
bereits für 8,93 € / Monat
Haus- & Grundhaftpflicht
Separater Schutz bei Personenschäden oder Sachschäden gegenüber Dritten aus dem gesamten Dauerstandplatz heraus in allen Ländern Europas bis 50 Mio Euro Deckung je Schaden ohne Selbstbehalt
bis 5 Mio € bereits für 35,70 € / Jahr
Fahrrad / E-Bike / Pedelec
Mit der Fahrrad-Vollkaskoversicherung hat man praktisch einen Rundumschutz gegen die Tücken des „Fahrrad-Alltages“. Versichert werden können Fahrräder, E-Bikes / Pedelec bis 15.000 Euro Kaufpreis
bereits für 4,33 € / Monat
Kundenerfahrungen & Bewertungen zu CampingAssec - Kellert Versicherungsmakler GmbH & Co. KG


.